Interjú Hárshegyi Frigyessel, az OTP Bank Románia Rt. vezérigazgatójával
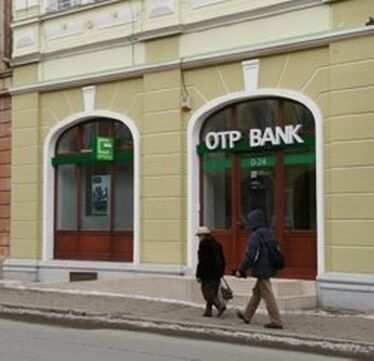
- Van-e valami plusz jelentősége annak, hogy egy magyar bank telepedett meg Háromszéken is, immár két fiókjával?
- Bátran állíthatom, annak ellenére, hogy Romániában rengeteget fejlődött a bankszektor, van jelentősége annak, hogy a legnagyobb magyarországi bank megtelepedett Székelyföldön is. De ennek igazolására hadd menjünk vissza egy kicsit az OTP magánosításának történetéhez. Éppen tíz éve kezdődött el a bank privatizálása, tízéves sikertörténete, ami ritka, hiszen a piaci versenyben nem mondhatja mindenki magáról, hogy állandóan sikeres. Ha belehelyezem ezt a privatizációt a magyarországi rendszerváltás, illetve piac kialakításának folyamatába, akkor azt kell mondanom, eléggé egyedi eset. A ?89-90-ben kezdődött, majd nagy léptekkel folytatódott privatizáció folyamán tízből kilenc esetben, de lehet még többször, valamilyen külföldi cég vásárolta meg az állami vállalatokat. Nagyon kevés esetben történt meg az, amit én igazi privatizációnak nevezek, a tőzsdén keresztüli magánosítás, ahol bárki lehet tulajdonos egy nagyon kellemes formában, a részvénytársaságban. Én abban hiszek, hogy ez a társasági forma az, ami a piacgazdaságot előre viszi, ezért az OTP privatizációja és az utána következő tízéves fejlődése párját ritkítja. Nyilván, feltehető a kérdés, hogy akkor ez a soktulajdonosú részvénytársaság nemzetközi-e, vagy magyar? Szerintem magyar, mert Magyarországon jött létre, mégha a részvényesek több mint nyolcvan százaléka éppenséggel külföldi. Az állam megtartott magának egy úgynevezett szavazatelsőbbségi vagy aranyrészvényt. Így van jelentősége annak, hogy az OTP megjelenik a környező országok mindenikében, így Romániában, Erdélyben is, magyarlakta és nem magyarlakta részeken ismert magyar bank jött, de a nemzetközi játékszabályoknak és a globalizált piaci feltételeknek megfelelően tud magyar intézményként megélni. A közép-kelet-európai régióban egyébként természetes fejlődési folyamat, hogy az adott országban egy cég, így az OTP Magyarországon, túlnövi a piac kereteit. Az OTP-nek Magyarországon 22-23 százalékos a piaci részesedése, ami bármilyen országban piacvezetőnek számít, egész egyszerûen nem nagyon volt tovább növelhető ez, így hát a szó jól felfogott értelmében a piaci kényszer hozta azt, hogy több országban terjeszkedjék.
- Milyen stratégiai, fejlesztési elképzelések mentén kívánnak terjeszkedni nálunk?
- Az egész országot lefedő tevékenységet kívánunk folytatni, ennek megfelelően egy komoly fiókhálózat kiépítése és a gazdaság minden célterületének a finanszírozása, illetve bankszolgáltatásokkal való ellátása a cél. Lakosság, vállalkozások, önkormányzatok, állami, magán infrastrukturális finanszírozások, legyen az a nagyon divatos üzletközpontok vagy lakóközpontok finanszírozása; ebben az OTP Magyarországon nagy tapasztalattal rendelkezik. Ezt megint csak a verseny hozza, látjuk itt, hogy elég sok komoly versenytárs van.
- Igen, hiszen csak Sepsiszentgyörgyön az utóbbi esztendőben négy bankfiók nyílt. Mi az, ami vonzó a román piacon?
- Itt is vannak magyarországi cégek, amelyek otthon ügyfeleink, így természetes, hogy itt is ügyfeleink, partnereink lesznek. De van két másik szempont. Az egyik általános, amely szerint a román gazdaság rendkívül erős fejlődése ellenére a pénzügyi szektor nem tudott ezzel lépést tartani. Az egyévi GDP-hez mérten a pénzügyi forgalom az országban huszonvalahány százaléknál tart, Magyarországon ez hetven százalék fölött van, a még fejlettebb országokban száz százalék fölött. Tehát a gazdaságban a pénznek a mozgatóereje, a finanszírozás még nagyon alacsony szintû. Ezért bőven van, amit keresni. Továbbá annak ellenére, hogy a szokásos bankszolgáltatások és -termékek már megjelentek itt is, a gazdaság fejlődésének távlataihoz képest ennek a folyamatnak még csak a kezdetén tartunk, így aligha jöttünk későn erre a piacra.
- Egy olyan bankot vásároltak meg, amelynek piaci részesedése nem éri el az egy százalékot. Hogyan érik utol a sokkal nagyobb részesedésû versenytársakat?
- A globalizált világban egy országon belüli kicsi bank nem hiszem, hogy feltétlenül versenyhátrányt jelent. Az anyacég segítségével ugyanis könnyen bepótolható az úgynevezett lemaradás. S nem kell elfelejteni, hogy főleg a lakossági és kisvállalati körben a bankszolgáltatások is a kezdet kezdetén vannak. Itt a most már több mint tízéves magyar piaci tapasztalatot igyekszünk kamatoztatni. Az év végére hetven fiókot nyitunk meg minden megyeszékhelyen, de a nagyvárosokban több helyen is. Amiben nagyon bízunk, az úgynevezett elektronikus bankcsatorna, illetve az ezen keresztül történő bankszolgáltatások nyújtása, a hitelezési tevékenység, ami eléggé járatlan út még Romániában. A lakosság nálunk interneten keresztül banki tranzakciókat tud bonyolítani, betétet lehet elhelyezni, le lehet kötni, átutalási megbízásokat lehet adni, akár otthonról, akár a banképületben, ahol az úgynevezett huszonnégy órás zónában egész nap hozzá lehet férni a megfelelő terminálokhoz. A másik lehetőség a telefonközpontunk, amely nem csak felvilágosítást ad, hanem általa tranzakciókat is le lehet bonyolítani. Természetesen, a vállalatok számára is hasonló módszereket kínálunk.
- Mennyiben változik a bank stratégiája, ha az itteni takarékpénztár megvásárlására megfogalmazott ajánlatnak sikere lesz?
- Miután az OTP stratégiája az, hogy a környező országok piacain meghatározó szereplő legyen, ezért tervbe vettük mindenhol egy nagyobb bank megszerzését. Ha ez nem sikerül, akkor kiépítünk egy nagyobb hálózatot. Ezt tesszük most. A korábbi próbálkozás, hogy a BCR-t megvásároljuk, nem járt sikerrel, mert elodázták a bank privatizációját, ezért született ez a másik döntés. De a két stratégia nem zárja ki egymást, hanem kiegészíti.
- Négy-öt százalékos piaci részesedést kívánnak elérni néhány éven belül. Mennyire befolyásolja a fejlődést Románia esedékes uniós csatlakozása?
- Az EU-csatlakozás természetesen minden ország gazdaságának ad impulzusokat, de külön nem számít. Magyarországon is másfél évtizedig készültünk a csatlakozásra, közben a magyar gazdaság privatizáltatott, és nagy része európai cégek tulajdonába került. Ez zajlik itt is. A pénzintézetek szempontjából valójában nem jelent sokat a csatlakozás, hiszen a bankfelügyeleti rendszerek, a bankok mûködésének a szabályozása gyakorlatilag azonos szerte a világon.
- Nem csupán a banki tevékenységben, hanem a biztosítási piacon is jelen vannak már. Mit jelent ez, milyen terveik vannak?
- Az OTP Magyarországon nem csupán bank, hanem pénzügyi csoport, különböző pénzügyi szolgáltatásokat is nyújt, így a biztosítási szakmában is jelen van, az OTP Garancia Rt. a csoporton belül ezt a feladatot látja el. A többi országban is, ahol a bank megjelent, megjelenik a csoport biztosítótársasága is. Romániában egy Ceccar Romas nevû társaságot vásároltunk meg majdnem száz százalékban, ez a bankkal együtt fogja kiépíteni saját hálózatát. Mint nem banki tevékenység ez az első lépés, de igyekszünk a lízingtevékenység, az ingatlanfejlesztés, a záloghitelezés és különböző pénzügyi befektetési alapok területén is lépni.
Kérdezett: Ferencz Csaba
Támogassa a Háromszéket!
Önnek is fontos, hogy megbízható, hiteles forrásból tájékozódjék? Szeret elemzéseket, véleményanyagokat olvasni? Jobban meg akarja ismerni Székelyföld múltját, természeti, kulturális értékeit? Szívesen olvas a háromszéki művelődési életről, új könyvekről, színházi előadásokról? Szereti az alkotó emberekkel, vállalkozókkal, pedagógusokkal, sportolókkal készült interjúkat? A Háromszék napilapnál azért dolgozunk, hogy tartalmas olvasmányokat kínáljunk Önnek.
Ha Önnek is fontos a Háromszék, kérjük, adományával támogassa lapunk internetes kiadását.
Havi támogatás (előfizetés): a megadott összeget havonta automatikusan levonjuk a kártyádról (minimum 5 RON/hó).
Bármikor lemondható, a kezeléshez e-mailben küldünk egy egyszer használható kezelő linket.