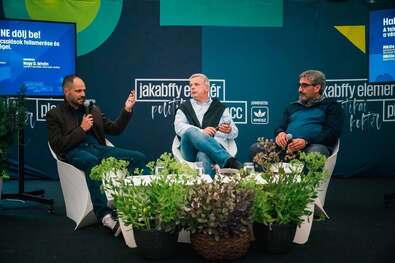
Tömegesen előforduló, egyre összetettebb eseteikkel az online csalások egyre nagyobb veszélyt jelentenek, így kiemelten fontos, hogy minél gyakrabban szó essen a felismerési, védekezési lehetőségekről. E célt szolgálta az idei Tusványoson az RMDSZ szervezte Halló? Csaló! NE dőlj be! című panelbeszélgetés is, mely keretében Miklós Zoltán parlamenti képviselő, pénzügyi szakember és Miklós Csongor pszichológus, mentálhigiénés szakember igyekezett körüljárni az igencsak szövevényes kérdést.
„Az embert törik fel”
A statisztikákat elnézve egyre ijesztőbb kép rajzolódik ki: 2026. első felében 15 ezer telefonos és online csalást jelentettek a hatóságoknak, ami negyvenszázalékos növekedést jelent az előző év azonos időszakához képest. Kis túlzással azt is lehetne mondani, hogy már a szervezett bűnözés szintjén eljáró elkövetőkről van szó, ami önmagában is aggasztó – hangzott el a beszélgetés felvezetőjében. Csak ez az adat beszédes ezen bűncselekmények dinamikáját illetően, ám ennél még fontosabb, hogy az elmúlt években az elkövetés módszerei is alapvetően átalakultak – hívták fel a figyelmet a beszélgetés meghívottai.
Nem klasszikus banki csalásról beszélünk, nem technológiai támadásról van szó, nem egy rendszert törnek fel, ahogy nem is arról van szó, hogy a pénzintézet egy alkalmazottja követné el a tettet. A csalók az emberek bizalmát kezdik ki. A cél, hogy az áldozat beleegyezésével történjen meg a pénz átutalása, eltérítése, sőt, az illető legyen az, aki a tranzakciót véghezviszi vagy érzékeny adatokat (például bizonyos azonosító kódokat) ad át. A csalók hamar felismerték, hogy a számítástechnika, a különböző biztonsági szintekkel ellátott rendszerek megtámadása helyett sokkal kisebb erőfeszítésbe kerül az emberi agyat, pszichét „feltörni”.
A digitalizáció hatására mára már alig találni olyan embert, aki ne rendelkezne folyószámlával, és ne férne hozzá ahhoz mobilalkalmazáson vagy számítógépen keresztül. A felhasználók számára ezek kényelmi elemek, ám egyben a csalóknak is közeget biztosítanak, és a rossz hír az, hogy utóbbiak sokkal gyorsan alkalmazkodnak az új helyzetekhez, mint a potenciális áldozatok. Rövidebben fogalmazva: a kényelem ez esetben nagyobb kockázatot is jelent – fogalmaztak a beszélgetés meghívottai.
Bejáratott módszerek, mintázatok
A csalók nagyjából minden esetben ugyanazt az elkövetési mintázatot követik. Telefonon jelentkezik valaki, telefonos üzenetet küld, netán e-mailt, azaz megtörténik a kapcsolatfelvétel. A hívások esetében vagy pénzintézetek, vagy valamely hatóság (rendőrség, ügyészség, adóhivatal, szolgáltató) képviselőjeként mutatkoznak be. Az üzenetek, e-mailek esetében ismert, közbizalomnak örvendő intézmények nevével élnek vissza. A kapcsolatfelvétel során ugyanakkor már elkezdődik „a psziché feltörése”, a félelemkeltés is: a hívó vagy az üzenet megfogalmazója például azzal jelentkezik, hogy valaki az áldozat nevében hitelt akart felvenni, vagy már meg is tette, és sürgősen meg kell akadályozni. Gyakori még a ki nem fizetett bírságokra, illetékekre vagy más, állítólagos tartozásokra való hivatkozás. Egy másik módszer, amikor segítségkéréssel jelentkeznek a csalók: a nagyszülőt, szülőt az autóbalesetet szenvedett unoka, rokon „hírével” keresik meg, és gyors pénzutalást kérnek vérre, eszközökre, gyógyszerekre az általuk megadott folyószámlára.
A második lépés a hívások esetében a bizalomépítés, a csalók általában rendelkeznek pár nyilvánosan, hivatalosan elérhető információval az áldozatról (név, lakhely, telefonszám, a számlakezelő bank), ezek alapján úgy állítják be az egészet, hogy valóban azok, akiknek mondják magukat, illetve a hívás tárgya valós. Az üzenet, elektronikus levelek esetében a név, a logók és más azonosító jelek, a hivatalos megfogalmazás, netán pár személyes adat révén igyekeznek bizalmat építeni.
A harmadik lépés a sürgetés: gyorsan intézkedni kell, ha az illető nem akarja elveszíteni a pénzét, kéretlen hitellel maradni vagy esetleg hatósági eljárást kockáztatni. A csalók e harmadik fázisban gyakran hatósági személyeknek adják ki magukat, vagy hivatalos eljárásokkal fenyegetőznek, amennyiben az áldozat nem mutat kellő hajlandóságot.
Menekülés a megoldás felé
Miklós Csongor szerint a siettetés, a félelemkeltés, a stressz, az izoláció, a beszélgetés felgyorsítása, felpörgetése mind-mind a racionalitás kikapcsolását szolgálja, és a megfontolt, átgondolt fellépés helyébe a „menekülj a megoldás felé” cselekvési mechanizmusa lép. Ebben a lelkiállapotban nagyon könnyű belesétálni a csapdába: az agy stresszhelyzetben gyors (és sok esetben rossz) döntéseket hoz, és ezek szerint cselekszünk. Itt ugyanakkor egy korosztályi tényezőt is figyelembe kell venni. Az idősebbek, netán a középkorúak esetében a tekintélyelvűség erősebben hat, így egy hatósági személy, egy pénzintézet vezetője autoritást képvisel, ezért meg sem fordul a fejükben, hogy egy csaló van a vonal végén, amikor egy ilyen személy keresi meg őket telefonon, üzenetben, elektronikus levélben. Főképp úgy, hogy ehhez olyan fenyegetés is társul – büntetőeljárás, számla zárolása vagy hasonlók –, amely hihetőnek tűnik.
A fiataloknál ez már nem feltétlenül működik, más közegben szocializálódtak, így a hatóságokkal szembeni viszonyulásuk is más, nem feltétlenül érvényesül „a rendőrtől félni kell” effektus. A mentálhigiénés szakember ugyanakkor emlékeztetett: a nyereségvágy, a könnyen megszerzett haszon, esetleg egy túl előnyös hitel is könnyen lépre csalhat, még akkor is, ha a feltételek között feltűnik például az, hogy előzőleg adott összegeket be kell fizetni, mielőtt a miénk lenne az áhított pénz. Noha gyakran az idősebb korosztály tagjai a célpontjai ezen csalóknak, fontos tudatosítani, hogy nagyjából bárki áldozattá válhat. Nem függ a kiszemelt személy intelligenciaszintjétől, hogy belesétál-e a csapdába: stresszhelyzetben, olyan körülmények között, amikor eluralkodik rajtunk a félelem, képesek vagyunk olyan rossz döntést hozni, mely a zsebünknek fáj.
Árulkodó jelek, védekezési lehetőségek
Tekintve, hogy bárki kerülhet csalók hálójába, ezért érdemes pár jelre odafigyelni – hívta fel a figyelmet Miklós Zoltán. A bankok, pénzintézetek esetében – és erről már tudatosító kampányok is futnak – ezek mondhatni közismertek. Egy bank soha nem kéri a bankkártyához tartozó PIN-kódot, a különböző alkalmazásokhoz használt jelszavakat, soha nem kérik az ügyféltől távolsági elérést biztosító vagy valamilyen más alkalmazás telepítését az eszközeikre a beszélgetés során, egy bank nem folyósít hitelt telefonon keresztül. Online hitel-odaítélési és -folyósítási lehetőségek már léteznek, és a csalók meg is találták a módszert, hogy így verjenek át embereket, ám itt is lehetnek árulkodó jelek, hogy valami nincs rendben. Egy ilyen lehet, ha hozzáférést kérnek az eszközeinkhez, vagy túl lazák az odaítélési feltételek. „Ha annak idején, amikor pénzt volt nálunk, folyamatosan arra ügyeltünk a zsebtolvajok ellen védekezve, hogy a legeldugottabb zsebünkbe tegyük el a bankókat, ugyanezt kell most is tenni, csak jelenleg a PIN-kóddal, a kártyaszámmal, a biztonsági kóddal, a különböző jelszavakkal. Ha a csalók megkaparintják ezeket, vissza tudnak élni vele” – fogalmazta meg Miklós Zoltán.
Ha hatóságok, szolgáltatók nevében keresnek meg, keresztkérdésekkel könnyebben elkerülhetjük a csapdát. A csalók nem szeretik, ha azt a választ kapják, hogy ezt még át kell gondolnom, fel kell hívnom valakit, kikérni a véleményét, ezért ha ilyen válasz esetén újabb sürgetést tapasztalunk, az is gyanús lehet. A fenyegetés felerősödése egy banális ügy (így egy kifizetetlen bírság) kapcsán ismét csak intő jel lehet. Az sms-ben vagy e-mailen érkező üzenetek esetében érdemes alaposabban megnézni a feladót, esetleg ellenőrizni, hogy tényleg arról a hatóságról, intézményről, pénzintézetről van szó, melynek nevében megkeresnek.
Pszichológiai szempontból a kérdés már bonyolultabb – véli Mikós Csongor –, ugyanis a megkörnyékezett, lehetséges áldozatok közül valószínűleg kevesen ismerik fel, hogy baj van, az ijedtség, a sürgetés intő jel lehet ugyan, ám nem szabad elfelejteni, hogy legtöbbször már az ösztönök „dolgoznak”, a racionalitást a csalók „kikapcsolták”. A rossz hír, hogy annyira kifinomultak, összetettek már a módszerek, hogy ezekkel biztos előttünk járnak. Nem hangzik túl jól, de ezek a „szakemberek” nagyon jól dolgoznak, a pszichés falakat, gátakat nagyon ügyesen feltörik. Részleges védelmet nyújthat, ha szabályokat állítunk fel a családban.
Vagyis ha gyanús, furcsa megkeresések érkeznek, akkor hogyan járunk el, kihez fordulunk. Sarokba szorítani nagyon nehéz ezeket a csalókat, ugyanis ha az áldozat visszakérdez, ha higgadtságot tapasztalnak, vagy azt érzik, hogy nem működik a módszerük, akkor a hívás rövid úton megszakad. Nem fognak érveket pazarolni olyanokra, akikről érzik, hogy nem lehet átverni őket, hiszen van még nekik 15 ezer telefonszámuk – veszik onnan a következő lehetséges
áldozatot.
Ha megtörtént a baj
Adódik a kérdés, hogy mit tegyünk akkor, ha belesétáltunk a csapdába, ha végigmentünk a csalók által megszabott úton. Miklós Zoltán szerint kiemelten fontos tudni, hogy az első fél óra a kritikus. Ezalatt még pár lépést, intézkedést meg tudunk tenni, amivel mérsékelni lehet a kárt. Az első pár percben letiltható a bankkártya, akár a mobilalkalmazáson, akár a bank hivatalos számán telefonon. Emellett rövid időn belül az utalást is le lehet még állítani, vissza lehet fordítani digitálisan a mobil- vagy számítógépes alkalmazáson keresztül, illetve ismét csak a bankhoz fordulva. Ez sok esetben sikerül is. Minden esetben nagyon fontos, hogy a rendőrséget is értesítsük. Mindez a félórás kritikus időablakon túl rettenetesen bonyolult, ekkor már nagyon nehéz bármit is tenni. A hatósági statisztikák szerint az esetek kevesebb mint húsz százalékában sikerül a pénzt vagy annak egy részét visszaszerezni. A csalók által megkaparintott összegek ugyanis pár perc alatt egy másik kontinensen köthetnek ki, miközben folyószámlák tömkelegén folyatják át, és egyszerűen nyoma vész a lopott pénznek (mert például kriptovalutává alakul át). Rengeteg a lezáratlan ügy, ahol a pénz nem kerül meg, az áldozat maradt a kárral.
Az anyagi kármentés mellett legalább annyira fontos az áldozat pszichés helyzetének kezelése ilyen esetben – véli Mikós Csongor. Ha valakinek a 15–20 évnyi megtakarítása vész oda, az akár szélsőséges tettekre is ragadtathatja magát, amikor a bűntudat, a szégyenérzet veszi át az ijedtség helyét. Ezért nagyon fontos a támogató családi környezet, amely képes megértetni az áldozattal, hogy a jóhiszeműségével éltek vissza, mások vezették csapdába, visszaélve a félelmeivel, hogy manipulálták. Nem egyszerű, de járható út lehet, így, ha szükséges, fontolóra kell venni szakember felkeresését is.
Mit tehetnek a hatóságok, döntéshozók, pénzintézetek?
Mint sok más bűncselekmény esetében, itt is a prevenciónak jut kiemelt szerep. Minél több tudatosító kampányra van szükség (főleg a pénzintézetek részéről, de a jegybank, illetve a hatóságok is sokat tehetnek ezen a téren), melyekkel úgymond „belesulykolják” az emberekbe, hogy mire kell kiemelten figyelni, mi az, ami gyanút kell hogy keltsen – vélték a meghívottak. Miklós Zoltán szerint fontos kérdés ugyanakkor, hogy milyen törvényi eszközökkel lehetne erőteljesebben bevonni a pénzintézeteket a jelenség elleni szigorúbb, hatékonyabb fellépésbe és a visszaszorításába. Tudni kell, hogy a bankszektor az egyik legjobban, legszigorúbban szabályozott terület, uniós irányelveket, jegybanki szabályzásokat kell betartani, továbbá a pénzintézeteknek saját belső normáik is vannak.
Bombabiztos, többszintű biztonsági szűrőkkel ellátott rendszerek védik az ügyfelek pénzét, adatait, viszont a jelenlegi jogszabályi környezetben, ha ilyen jellegű csalás történik, akkor az érintett bank nem kártalanít, a történtek az ügyfelet terhelik, mivel az ő hibájából következtek be. Egyszerűbben fogalmazva: a bankvilág kihátrál minden felelősség alól. A parlamenti képviselő szerint ezen a téren mindenképp szükség lenne pár változtatásra, járható út lenne az is, ha a jegybank másodlagos normákkal pár további biztonsági, szűrési megoldás bevezetésére kötelezné a kereskedelmi bankokat (így a folyószámlák valós idejű követése és a mintázattól eltérő tranzakciók késleltetése, kivizsgálása).
Önnek is fontos, hogy megbízható, hiteles forrásból tájékozódjék? Szeret elemzéseket, véleményanyagokat olvasni? Jobban meg akarja ismerni Székelyföld múltját, természeti, kulturális értékeit? Szívesen olvas a háromszéki művelődési életről, új könyvekről, színházi előadásokról? Szereti az alkotó emberekkel, vállalkozókkal, pedagógusokkal, sportolókkal készült interjúkat? A Háromszék napilapnál azért dolgozunk, hogy tartalmas olvasmányokat kínáljunk Önnek.
Ha Önnek is fontos a Háromszék, kérjük, adományával támogassa lapunk internetes kiadását.
Havi támogatás (előfizetés): a megadott összeget havonta automatikusan levonjuk a kártyádról (minimum 5 RON/hó). Bármikor lemondható, a kezeléshez e-mailben küldünk egy egyszer használható kezelő linket.